 APP
 微信群

平行结转分布法与逐步结转分布法的区别
逐步结转法强调成本随实物流转,适用于需精细化管理半成品的企业;平行结转法聚焦最终产品成本,适用于简化核算、追求效率的场景。企业应根据生产特点、管理需求及成本效益原则,合理选择分步法类型,以实现成本管理的精准性与效率的平衡。
在成本会计领域,分步法是计算多步骤生产产品成本的重要方法,其中平行结转分步法与逐步结转分步法因适用场景与核算逻辑差异,成为企业成本管理的关键选择。以下文从核算对象、成本流转、完工产品定义及优缺点四个维度展开对比分析。
一、核算对象与成本流转路径
1、逐步结转分步法
(1)核算对象:以各生产步骤的半成品或产成品为对象,逐一计算成本。
(2)成本流转:各步骤成本随半成品实物转移而结转,形成“成本接力”。例如,甲企业生产A产品需经过三步骤:
第一步骤完工半成品成本100元,转入第二步骤;
第二步骤加工后成本增至150元(含第一步骤成本),再转入第三步骤;
第三步骤最终产品成本为200元(含累计成本)。
(3)特点:成本随实物流转,可清晰追溯各步骤成本构成,适用于半成品对外销售或需单独考核的企业。
2、平行结转分步法
(1)核算对象:仅针对最终完工产品,各步骤仅计算本步骤发生的生产费用。
(2)成本流转:各步骤成本不随半成品转移,而是平行汇总至最终产品成本。例如,乙企业生产B产品同样分三步骤:
第一步骤发生成本80元,第二步骤60元,第三步骤40元;
最终产品成本为三步骤成本之和180元,但各步骤无法直接体现半成品成本。
(3)特点:成本不随实物流转,适用于半成品不单独计价或无需考核各步骤成本的企业。
二、完工产品定义与在产品核算
1、完工产品定义
逐步结转法:完工产品包括本步骤完工的半成品及最终产成品。
平行结转法:仅指最终产成品,各步骤在产品仅包含本步骤未完工部分。
2、在产品核算
逐步结转法:需区分广义在产品(各步骤未完工半成品)与狭义在产品(本步骤未完工部分),核算复杂。
平行结转法:仅需核算本步骤在产品,简化核算流程。
三、优缺点对比
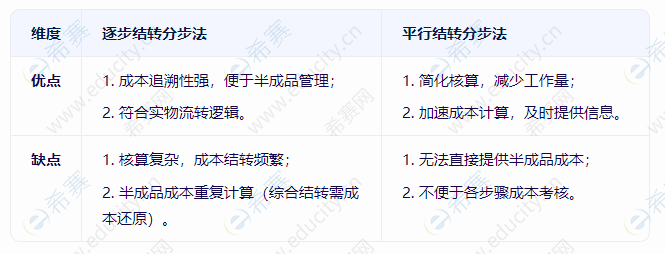
四、适用场景与选择建议
1、逐步结转法适用场景
半成品对外销售或需单独考核成本(如钢铁、化工企业);
管理层需详细分析各步骤成本构成。
2、平行结转法适用场景
半成品不单独计价或无需考核各步骤成本(如电子、服装企业);
追求成本计算效率,需快速提供最终产品成本信息。
相关推荐:
初级会计历年真题、模拟试卷、精讲课扫码沉浸式学习~

| 课程名称 | 有效期 | 课程价格 |
初级会计经济法基础习题精析视频课程 | 购买后365天有效 | 298 |
| 初级会计实务习题精析视频课程 | 购买后365天有效 | 298 |
| 初级会计经济法基础真题考点班视频教程 | 购买后365天有效 | 99 |
| 初级会计实务真题考点班视频教程 | 购买后365天有效 | 99 |







