APP
 微信群

中级经济基础知识在线题库每日一练(九百一十七)
以下是希赛网给大家分享中级经济基础知识在线题库每日一练,希望通过刷题可以帮助大家巩固重要知识点,对知识点查漏补缺,祝愿大家能顺利通过考试!
本文提供中级经济基础知识在线题库每日一练,以下为具体内容
1、假设一定时期内消费者的个人收入增加了20%,由此导致消费者对某商品的需求下降了12%,这在一定程度上可以说明该商品属于( )。
A、高档品
B、边际商品
C、低档品
D、必需品
2、根据《合同法》的有关规定,下列关于债权转让的说法,错误的是( )。
A、具有人身性质的债权不能转让
B、债权人转让权利,应当经过债务人同意
C、债权人转让权利的通知不得撤销,但经受让人同意的除外
D、双方订立合同时约定不得转让的权利不能转让
3、从合同的法律性质分析,赠与合同属于( )。
A、单务合同
B、要式合同
C、从合同
D、单方合同
E、有名合同
4、关于投资乘数的说法,正确的是( )。
A、投资乘数是平均储蓄倾向的倒数
B、投资乘数是边际储蓄倾向的倒数
C、投资乘数是边际消费倾向的倒数
D、投资乘数是平均消费倾向的倒数
5、在资产负债表中,根据有关明细账期末余额计算填列的项目有( )。
A、应付工资
B、固定资产
C、实收资本
D、其他应付账款
E、预收账款
1、试题答案:C
试题解析:
本题考查根据需求收入弹性的类型来判断商品的性质。需求收入弹性,是指需求量的变动和引起这一变动的消费者收入变动之比,它用以衡量需求变动对消费者收入变动的反应程度。就一般商品而言,收入弹性的大小,可以作为划分“高档品”和“必需品"的标准。凡是收入弹性大于1的商品,都可以称为"高档品",大于0小于1的则称为"必需品"。 收入弹性为负值的商品称为"低档品",随着收入水平的提高,其需求量反而减少。题干中需求下降,说明该商品属于低档品。选项C正确。

2、试题答案:B
试题解析:
选项A正确。具有人身性质的债权属于专属性的权利,基于对特定当事人的信用而发生的债权等都是不能转让的;
选项B错误,为本题的正确答案。债权人转让权利的,应当通知债务人,未经通知,该转让对债务人不发生效力。
选项C正确。债权人转让权利的通知不得撤销,但经受让人同意的除外。
选项D正确,当事人在订立合同时可以特别约定不得转让合同权利不能转让,这一约定与合同具有同样的法律效力。
3、试题答案:A;E
试题解析:
选项A正确,根据《合同法》第一百八十五条规定:赠与合同是赠与人将自己的财产无偿给予受赠人,受赠人表示接受赠与的合同。所以赠与合同属于单务合同。
选项E正确,赠与合同是《合同法》中有明文规定的合同,所以是有名合同,又称为典型合同。
选项B错误,对赠与合同法律没有规定任何形式,所以是不要式合同,不是要式合同。
选项C错误,主合同是指不依赖其他合同的存在为前提,能够独立存在的合同。从合同,是指不能单独存在的,必须以主合同的存在为前提的合同,也称为”附属合同”,赠与合同可以是主合同。
选项D错误,无单方合同的说法。
4、试题答案:B
试题解析:
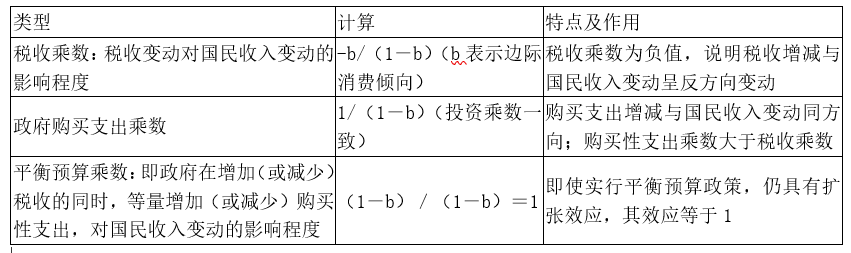
本题考查投资乘数的公式。投资乘数是指增加一笔投资,国民收入的增加量。投资乘数k= 1/(1−边际消费倾向) = 1/边际储蓄倾向。公式表明投资乘数k为边际储蓄倾向S的倒数。故选项B正确。
对比:
5、试题答案:D;E
试题解析:
分析计算填列法,即将总账科目和明细科目的期末余额,按照资产负债表项目的内容进行分析、计算以后填列期末余额的方法。
根据有关明细账期末余额分析计算填列:
1、”预收款项”根据”应收账款”和”预收款项”账户所属明细账贷方余额之和填列;
2、”应付账款”根据”应付账款”和”预付款项”账户所属明细账贷方余额之和填列;
3、”预付款项”根据”应付账款”和”预付款项”账户所属明细账借方余额之和填列;
4、”其他应付款”项目,根据”其他应收款”和”其他应付款”两个总账科目所属明细科目期末贷方余额之和填列。
选项D、E正确。
选项A、C,应付工资和实收资本属于直接填列法记入。
选项B,固定资产属于根据总账科目期末余额与其备抵科目抵消后的数据填列记入。
点击查看【完整】试卷>>热门活动:2026年经济师考后真题估分【点击预约】
| 中级经济师备考资料精选 | ||
| 资料名称 | 资料价格 | 资源链接 |
| 中级经济师最新真题及答案解析汇总 | 免费 | 点击获取 |
| 2025年中级经济师经济基础真题 | 免费 | 点击获取 |
| 2024年中级经济师基础知识真题 | 免费 | 点击获取 |
| 2025年11月2日下午中级经济师人力资源真题 | 免费 | 点击获取 |
| 2025年11月2日下午中级经济师工商管理真题 | 免费 | 点击获取 |
| 2026年中级经济师各科冲刺资料 | 免费 | 点击获取 |
| 更多经济师备考资源请点此查看 | ||