APP
 微信群

中级经济基础知识在线题库每日一练(九百五十九)
以下是希赛网给大家分享中级经济基础知识在线题库每日一练,希望通过刷题可以帮助大家巩固重要知识点,对知识点查漏补缺,祝愿大家能顺利通过考试!
本文提供中级经济基础知识在线题库每日一练,以下为具体内容
1、关于对农产品实行保护价格的说法,正确的有( )。
A、保护价格总是低于均衡价格
B、保护价格总是高于均衡价格
C、保护价格有可能导致市场过剩
D、保护价格有可能导致市场短缺
E、保护价格会导致变相涨价现象
2、关于总成本曲线规律的说法,正确的是( )。
A、总成本曲线从原点开始,随产量的增加而逐步上升
B、总成本曲线不随产量的变动而变动
C、总成本曲线从纵轴一个截点即产量为零时总成本等于固定成本的那个点开始,并随产量的增加而逐步上升
D、总成本曲线从纵轴一个截点即产量为零时总成本等于可变成本的那个点开始,随产量的增加而逐步下降
3、关于相关分析和回归分析的说法,正确的有( )。
A、相关分析研究变量间相关的方向和相关程度
B、相关分析可以从一个变量的变化来推测另一个变量的变化
C、回归分析研究变量间相互关系的具体形式
D、相关分析和回归分析在研究方法和研究目的上有明显区别
E、相关分析中先要明确自变量和因变量
4、关于政府实施最低保护价格的说法,正确的有( )。
A、保护价格总是高于均衡价格
B、保护价格总是低于均衡价格
C、实施保护价格有可能导致市场过剩
D、实施保护价格有可能导致配给制
E、保护价格的顺利实施需要政府建立收购和储备系统
5、我国目前开征的财产税包括( )。
A、增值税
B、车船税
C、房产税
D、契税
E、个人所得税
1、试题答案:B;C
试题解析:
本题考查政府对市场价格的干预措施 。分为最高限价和最低限价(保护价格)。选项B、C正确,保护价格总是高于均衡价格,有可能导致市场过剩。

2、试题答案:C
试题解析:
本题考查总成本曲线的形状。
选项C正确,总成本曲线是从纵轴一个截点,即产量为零时,总成本等于固定成本的那个点开始,随产量的增加而逐步上升,开始时是以递减的增长率上升,当产量达到一定水平后,便以递增的增长率上升。
选项A、B、D错误,总成本曲线是从纵轴一个截点即产量为零时总成本等于固定成本的那个点开始,随产量的增加而逐步上升,开始时是以递减的增长率上升,当产量达到一定水平后,便以递增的增长率上升。

3、试题答案:A;C;D
试题解析:
本题考查相关分析与回归分析的区别。相关分析与回归分析之间在研究目的和方法上是有明显区别的。
1、相关分析研究变量之间相关的方向和相关的程度,但是相关分析不能指出变量间相互关系的具体形式,也无法从一个变量的变化来推测另一个变量的变化情况。选项A、D正确,B错误。
2、回归分析则是研究变量之间相互关系的具体形式,它对具有相关关系的变量之间的数量联系进行测定,确定一个相关的数学方程式,根据这个数学方程式可以从已知量来推测未知量,从而为估算和预测提供了一个重要的方法。选项C正确,E错误。
4、试题答案:A;C;E
试题解析:
本题考查保护价格分析。所谓保护价格,也叫支持价格或最低限价,就是由政府规定一个具体的价格,市场交易只能在这一价格之上进行,其目的是保护生产者利益或支持某一产业的发展。保护价格会高于均衡价格,会刺激生产,限制消费,导致市场供给过剩,如果没有政府的收购,就会出现变相降价或黑市交易等问题,并可能导致市场价格的下降。因此,要保证保护价格的顺利实施,除了要有强有力的行政措施,还必须建立政府的收购和储备系统, 当市场出现供给过剩时,政府要及时入市收购过剩产品并予以储备,否则保护价格必然会流于形式。选项A、C、E正确。
5、试题答案:B;C;D
试题解析:
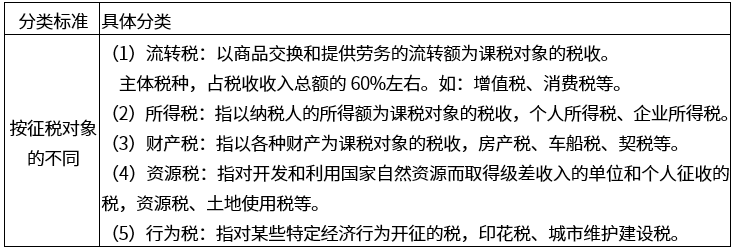
本题考查财产税。按照征税对象的不同,可以分为流转税、所得税、财产税、资源税、行为税。
选项B、C、D正确,财产税是指以各种财产(包括动产和不动产)为课税对象的税收,我国目前开征的财产税有房产税、车船税、契税等。
选项A错误,增值税是以单位和个人生产经营过程中取得的增值额为课征对象征收的一种税,归属于流转税。
选项E错误,个人所得税是对个人的所得征收的一种税,归属于所得税。
热门活动:2026年经济师考后真题估分【点击预约】
| 中级经济师备考资料精选 | ||
| 资料名称 | 资料价格 | 资源链接 |
| 中级经济师最新真题及答案解析汇总 | 免费 | 点击获取 |
| 2025年中级经济师经济基础真题 | 免费 | 点击获取 |
| 2024年中级经济师基础知识真题 | 免费 | 点击获取 |
| 2025年11月2日下午中级经济师人力资源真题 | 免费 | 点击获取 |
| 2025年11月2日下午中级经济师工商管理真题 | 免费 | 点击获取 |
| 2026年中级经济师各科冲刺资料 | 免费 | 点击获取 |
| 更多经济师备考资源请点此查看 | ||