APP
 微信群

中级经济基础知识在线题库每日一练(一千零二十)
以下是希赛网给大家分享中级经济基础知识在线题库每日一练,希望通过刷题可以帮助大家巩固重要知识点,对知识点查漏补缺,祝愿大家能顺利通过考试!
本文提供中级经济基础知识在线题库每日一练,以下为具体内容
1、在进行短期成本函数分析时,关于各种成本曲线变动规律的说法,正确的是( )。
A、总固定成本曲线和总可变成本曲线的变动规律是一致的
B、平均总成本曲线和总固定成本曲线的变动规律是一致的
C、平均固定成本曲线和平均可变成本曲线的变动规律是一致的
D、总成本曲线和总可变成本曲线的变动规律是一致的
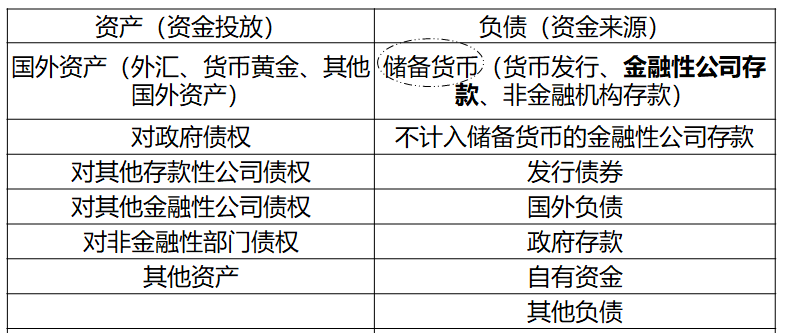
2、在中央银行资产负债表中,应列入资产方的项目是( )。
A、储备货币
B、对政府债权
C、政府存款
D、发行债券
3、根据《中华人民共和国公司法》的规定,应当设立独立董事的公司是( )。
A、有限责任公司
B、国有独资公司
C、上市公司
D、—人公司
4、在会计核算的基本前提中,界定会计核算空间范围的是( )。
A、持续经营
B、会计主体
C、会计期间
D、货币计量
5、根据2014年某城市金融业和制造业各1000人的年薪样本数据来比较这两个行业从业人员年薪的离散程度,应采用的统计量是( )。
A、标准分数
B、相关系数
C、变异系数
D、偏态系数
1、试题答案:D
试题解析:
本题考查短期成本函数分析时各种成本曲线变动规律。选项D正确,总固定成本曲线是平行于横轴的一条直线。产量为零时,总可变成本为零,随着产量的增加,总可变成本逐步上升,开始以递减的增长率上升,产量达到一定水平后,便以递增的增长率上升。总可变成本曲线上升的速度和总成本曲线上升的速度之间存在着对应的关系,说明二者的变动规律是一致的。
选项A错误,总固定成本曲线是平行于横轴的一条直线;总可变成本曲线是产量为零时,总可变成本为零,随着产量的增加,总可变成本逐步上升,开始以递减的增长率上升,产量达到一定水平后,便以递增的增长率上升。变动规律不一致。
选项B错误,平均总成本曲线开始时随着产量增加而迅速下降,到达最低点后,随产量的增加而上升。总固定成本曲线是平行于横轴的一条直线。变动规律不一致。
选项C错误,平均固定成本曲线随着产量的增加而递减,逐渐接近横轴;平均可变成本曲线开始时随产量的增加而逐步下降,达到最低点后,随着产量的增加而上升。变动规律不一致。


2、试题答案:B
试题解析:
本题考查中央银行资产负债表。中央银行的资产:国外资产(外汇、货币黄金、其他国外资产)、对政府债权、对其他存款性公司债权、对其他金融性公司债权、其他资产。A、C、D属于负债。选项A、C、D应列入负债。
3、试题答案:C
试题解析:
上市公司是指其股票在证券交易所上市交易的股份有限公司。上市公司治理结构的特别规定:
1.上市公司设独立董事制度。上市公司应当设立独立董事。 选项C正确,A、B、D为干扰项。
2.关联董事的回避制度。包括:①上市公司董事与董事会会议决议事项所涉及的企业有关联关系的,不得对该项决议行使表决权,也不得代理其他董事行使表决权;②该董事会会议由过半数的无关联关系董事出席即可举行,董事会会议所作决议须经无关联关系董事过半数通过;③出席董事会的无关联关系董事人数不足3人的,应将该事项提交上市公司股东大会审议。
3.上市公司的特别决议事项制度。上市公司在1年内购买、出售重大资产或者担保金额超过公司资产总额30%的,应当由股东大会作出决议,并经出席会议的股东所持表决权的2/3 以上通过。
4.上市公司的财务披露义务。上市公司必须依照法律、行政法规的规定,公开其财务状况、经营情况及重大诉讼,在每会计年度内半年公布一次财务会计报告。
4、试题答案:B
试题解析:
会计基本前提,又称会计基本假设,是指为了保证会计工作的正常进行和会计信息的质量,对会计核算的范围、内容、基本程序和方法所做的限定,是指面对变化不定的社会经济环境,会计人员对某种情况按进行会计工作的先决条件所作出的合理推断或人为规定,是组织会计核算工作的基本前提。会计的基本前提包括会计主体、持续经营、会计分期、货币计量。
选项B正确,会计主体是指会计确认、计量和报告的空间范围,是会计所服务的特定单位。
选项A错误,持续经营是指会计核算应当以持续、正常的生产经营活动为前提,在可以预见的将来,企业将会按当前的规模和状态继续经营下去,而不考虑企业停业或破产清算,也不考虑企业大规模削减业务,所持有的资产将正常营运,所负有的债务将正常偿还。
选项C错误,会计分期,又称会计期间,是指将一个企业持续不断的生产经营活动期间,划分为若干连续的、等距的会计期间,以便分期结算账目,计算盈亏,按期编制会计报表,从而提供有用的会计信息。
选项D错误,货币计量是指企业在进行会计确认、计量和报告时采用货币为主要计量单位进行记录,反映企业的财务状况、经营成果和现金流量,并假定货币的币值保持不变。
5、试题答案:C
试题解析:
本题考查离散系数。离散系数也称为变异系数或标准系数,即标准差与均值的比值,主要用于类别数据离散程度的比较。故C正确。
选项A错误,标准分数可以给出数值距离均值的相对位置,计算方法是用数值减去均值所得的差除以标准差。
选项B错误,相关系数是度量两个变量间相关关系的统计量。
选项D错误,偏度是指数据分布的偏斜方向和程度,描述的是数据分布对称程度。
热门活动:2026年经济师考后真题估分【点击预约】
| 中级经济师备考资料精选 | ||
| 资料名称 | 资料价格 | 资源链接 |
| 中级经济师最新真题及答案解析汇总 | 免费 | 点击获取 |
| 2025年中级经济师经济基础真题 | 免费 | 点击获取 |
| 2024年中级经济师基础知识真题 | 免费 | 点击获取 |
| 2025年11月2日下午中级经济师人力资源真题 | 免费 | 点击获取 |
| 2025年11月2日下午中级经济师工商管理真题 | 免费 | 点击获取 |
| 2026年中级经济师各科冲刺资料 | 免费 | 点击获取 |
| 更多经济师备考资源请点此查看 | ||