APP

2009年10月自考财务报表分析(一)(00161)真题
摘要:2009年10月自考财务报表分析(一)(00161)真题及答案,本试卷为2009年10月全国自学考试财务报表分析(一)(00161)的真题及答案解析。
2009年10月自考财务报表分析(一)(00161)真题及答案解析
2009年10月自考财务报表分析(一)(00161)真题及答案,本试卷为2009年10月全国自学考试财务报表分析(一)(00161)的真题及答案解析。
一、单项选择题
(本大题共20小题,每小题1分,共20分)
1.关注收益稳定性及经营安全性的信息主体是( )
A.股东及潜在投资者
B.债权人
C.内部管理者
D.政府
2.通常与因素分析法密不可分的是( )
A.指标计算
B.指标分析
C.指标分解
D.指标预测
3.有可能确认为预计负债的重组义务是( )
A.有详细、正式的重组计划并已对外公告
B.有详细的重组业务技术先进性分析报告
C.有详细的重组业务市场占有率报告
D.有详细的重组业务市场开拓报告
4.资产负债表定比分析与环比分析,属于资产负债表的( )
A.质量分析
B.比率分析
C.趋势分析
D.因素分析
5.企业利润的来源中,未来可持续性最强的是( )
A.主营业务利润
B.投资收益
C.营业外收支
D.资产价值变动损益
6.对企业今后的生存发展至关重要的是( )
A.营业收入的区域构成
B.营业收入的品种构成
C.关联方收入的比重
D.行政手段增加的营业收入
7.应重点关注的经营现金流出项目是( )
A.购买商品接受劳务支付的现金
B.支付给职工以及为职工支付的现金
C.支付的各项税费
D.支付的其他与经营活动有关的现金
8.初创期和成长期,金额较大的投资活动现金流量是( )
A.处置长期资产收到的现金
B.处置子公司收到的现金
C.购建长期资产支付的现金
D.投资支付的现金
9.关于权益乘数指标的正确计算方法是( )
A.资产总额/负债总额
B.1+股权比率
C.(1/股权比率)-1
D.1+产权比率
10.企业到期的债务必须要用现金偿付的是( )
A.应付账款
B.应付职工薪酬
C.所得税
D.长期借款
11.一般而言,平均收现期越短,应收账款周转率则( )
A.不变
B.越低
C.越高
D.波动越大
12.下列各项中,能作为短期偿债能力辅助指标的是( )
A.应收账款周转率
B.存货周转率
C.营运资本周转率
D.流动资产周转率
13.股利支付率的公式为( )
A.每股股利与每股收益的比率
B.每股股利与每股市价的比率
C.市净率与股利收益率的乘积
D.市盈率与股利收益率之比
14.下列各项中,应使用全面摊薄净资产收益率的场合是( )
A.经营者使用会计信息时
B.杜邦分析体系中
C.外部相关利益人所有者使用信息时
D.对经营者进行业绩评价时
15.产品有无竞争力的首要条件是( )
A.产品质量
B.品种创新
C.产品结构
D.售后服务
16.下列关于周期分析的说法,错误的是( )
A.周期分析的首要环节是周期判断
B.单个企业对经济周期和产业周期进行分析可能得不偿失
C.单个企业周期分析的重点是产品周期和企业周期
D.每个企业均会处于生命周期中的同一位置
17.固定资产的预计使用寿命和净残值发生变更,这一变更属于( )
A.会计政策变更
B.会计估计变更
C.一般会计差错
D.重大会计差错
18.某公司发生的下列前期差错事项中,会影响其年初未分配利润的是( )
A.前期少计管理费用1000万元
B.前期少计财务费用1000元
C.前期应收账款的坏账比率调整
D.前期少计工资费用500元
19.杜邦分析体系的源头和核心指标是( )
A.权益收益率
B.资产净利率
C.权益乘数
D.总资产收益率
20.若企业占用过多的存货和应收账款,一般不会直接影响企业的( )
A.资金周转
B.获利能力
C.偿债能力
D.长期资本结构
二、多项选择题
(本大题共10小题,每小题2分,共20分)
1.财务分析地位的重要性主要体现在( )
A.业务结构的复杂化
B.财务信息的专业化
C.企业的公众化
D.组织形式的复杂化
E.社会分工的细致化
2.下列各项中,放弃使用比较分析法的场合有( )
A.基准金额为很大的正数
B.基准金额为很小的正数
C.基准金额为零
D.基准金额为负数
E.基准金额为相对数
3.决定企业货币资金持有量的因素有( )
A.企业规模
B.所在行业特性
C.企业负债结构
D.企业资产结构
E.企业融资能力
4.企业涉及预计负债的主要事项包括( )
A.未决诉讼
B.产品质量担保债务
C.亏损合同
D.重组义务
E.辞退福利
5.下列利润来源中,数额比例大,则可以说明企业利润质量较低的科目有( )
A.营业利润
B.投资收益
C.营业外收入
D.补贴收入
E.以前年度利润调整
6.通过资产负债表分析可以达到的目的有( )
A.评价企业利润的质量
B.分析债务的期限结构和数量
C.预测企业未来的现金流量
D.分析资产的结构
E.判断所有者的资本保值增值情况
7.在分析长期偿债能力时,要考虑的项目包括( )
A.负债与所有者权益之间的比例关系
B.长期资产的保值程度
C.经常发生的经营租赁业务
D.资产的周转情况
E.汇率的较大幅度变动
8.下列关于应收账款周转率的说法,正确的有( )
A.公式的分子既可以是赊销收入也可以是所有的主营业务收入
B.公式的分母既包括应收账款也包括应收票据
C.公式的分母应当为扣除坏账准备后的净额
D.公式的分子应使用平均占用额以保证和分母口径上的一致
E.应收账款周转率受季节性影响较大,应注意调整
9.内部优化型的发展策略,其发展能力分析的重点在( )
A.资产增长
B.资本增长
C.销售增长
D.资产使用效率
E.净利增长
10.关联方企业之间若发生借款、担保和抵押业务,在进行财务分析时,应重点分析的内容有( )
A.被担保企业的偿债能力
B.被担保企业的资产负债比
C.担保企业的流动比率
D.担保企业的速动比率
E.被担保企业的营运能力
三、判断说明题
(本大题共5小题,每小题2分,共10分)
1.定比动态比率可以观察指标的变动速度,环比动态比率可以观察指标总体的变动趋势。( )
2.通过比较资产负债表连续若干期间的绝对数趋势分析,就可以对报表整体的结构有非常清楚的认识。( )
3.产品生命周期中,销售额及利润额的变化表现为类似抛物线型的曲线。( )
4.在分析企业财务状况时,可完全采信无保留意见的审计报告,因为它表明企业的会计处理与会计准则的要求完全符合。( )
5.母公司占用上市公司巨额资金会导致上市公司的盈利能力、资产质量和偿债能力出现下降的趋势。( )
四、简答题
(本大题共2小题,每小题5分,共10分)
1.简述现金流量表的作用。
2.简述沃尔评分法的分析步骤。
五、计算分析题
(本大题共5小题,每小题5分,共25分)
1.A公司2007年利润表如下表所示: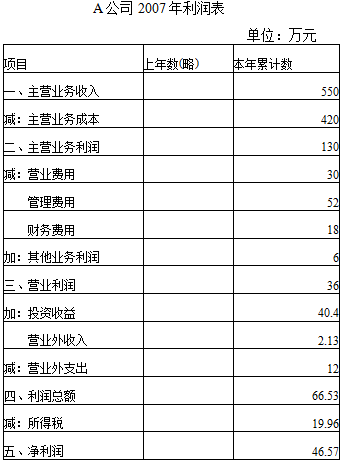 要求:计算A公司的销售毛利率、销售净利率,并说明进行销售毛利率、销售净利率分析应注意的问题。
2.某公司2007年末的资产负债表如下: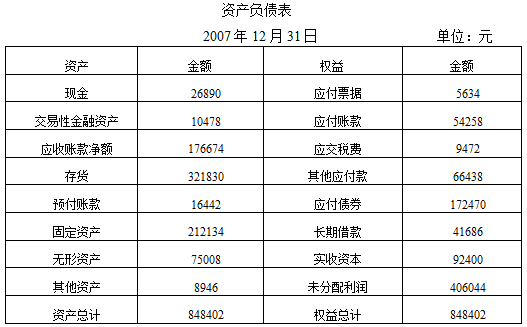 要求:计算该公司的资产负债率、产权比率和权益乘数,并简要说明三个指标的共同经济含义,指出分析中存在的共同问题。
3.某公司的有关资料如下表所示: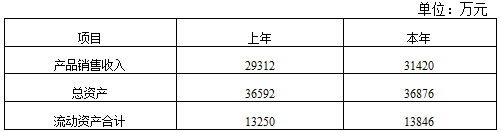 要求:(1)计算上年及本年的总资产周转率指标;(计算结果保留三位小数,指标计算中均使用当年数据)(2)计算上年及本年的流动资产周转率指标;(计算结果保留三位小数,指标计算中均使用当年数据)(3)计算上年及本年的流动资产的结构比率;(计算结果保留两位小数,指标计算中均使用当年数据)(4)分析总资产周转率变化的原因。(计算结果保留四位小数)
4.大华公司2004--2008年度的财务比率数据如下: 要求:对大华公司的营运能力进行趋势分析,并思考其变化的原因。(指标计算中均使用当年数据)
5.某公司2008上半年部分财务指标如下: 要求:计算该公司2008年上半年计划和实际的股东权益报酬率,并用杜邦分析原理定量分析该公司股东权益报酬率实际偏离计划的原因。
六、综合分析题
(本大题共1小题,共15分)
1.某公司2007和2008年末的比较资产负债表有关数据如下: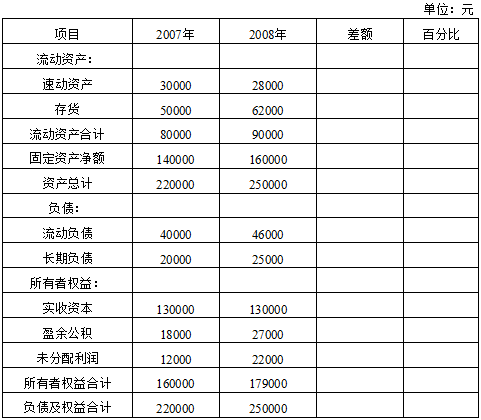 要求:(1)将以上比较资产负债表填写完整;(2)分析总资产项目变化的原因;(3)分析负债项目变化的原因;(4)分析所有者权益项目变化的原因;(5)指出该公司应该采取的改进措施。
延伸阅读
- 考前自救指南:希赛自考题库快速提分
- 自考专属刷题工具,刷题即提分!
- 最后9天,自考历年真题应该怎么刷?
- 自考备考一站式服务:希赛自考题库APP
- 0基础逆袭秘籍:希赛全套自考学习包(含智能题库)
- 避开备考误区!用希赛自考APP快速提分!
自考微信公众号
扫码添加
自考备考资料免费领取
去领取


 扫描二维码